
Por que a reforma tributária também é uma questão de caixa.
A partir de janeiro de 2027, o crédito da CBS deixa de nascer com a nota fiscal e passa a depender do pagamento do tributo pelo fornecedor. Na prática, isso significa que parte do dinheiro da sua empresa pode ficar parada enquanto o Fisco não confirma o recolhimento da etapa anterior.
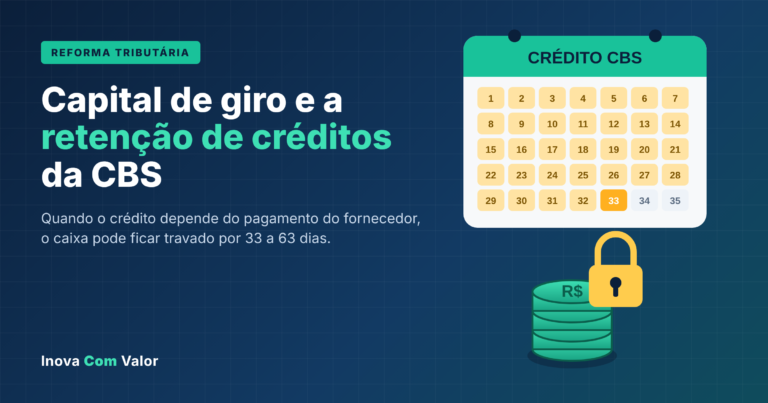
O tamanho do efeito já foi medido. Um levantamento da Roit divulgado em outubro de 2026, com 65 grupos empresariais e 295 mil fornecedores, estimou que o aproveitamento do crédito pode atrasar cerca de 33 dias no fluxo normal e chegar a 63 dias quando o fornecedor atrasa o recolhimento. Na mesma amostra, R$ 16,35 bilhões por ano em tributos correm o risco de não serem recuperados como crédito.
Em resumo:
- O direito ao crédito passa a estar vinculado ao pagamento efetivo do tributo pelo vendedor.
- O atraso estimado vai de 33 dias (fluxo regular) a 63 dias (fornecedor inadimplente).
- Crédito que não é liberado vira custo e corrói a margem.
- Contratos, cadastro de fornecedores e sistemas precisam ser revistos antes da virada do ano.
Do crédito “documental” ao crédito “financeiro”
A Emenda Constitucional 132/2023 substituiu PIS, COFINS, IPI, ICMS e ISS por um IVA dual: a CBS, federal, e o IBS, de estados e municípios. A Lei Complementar 214/2025, ajustada pela LC 227/2026, detalha as regras e promete não cumulatividade ampla, com crédito sobre praticamente tudo o que a empresa adquire.
A mudança decisiva está no art. 47 da LC 214/2025: o crédito só pode ser apropriado quando o débito da operação anterior for extinto, ou seja, quando o tributo do fornecedor for efetivamente pago. Essa extinção pode ocorrer por pagamento do próprio fornecedor, compensação, recolhimento na liquidação financeira (split payment) ou pagamento pelo adquirente.
| Aspecto | PIS/COFINS (hoje) | CBS (a partir de 2027) |
| Quando nasce o crédito | Na entrada do insumo com nota fiscal regular | Quando o tributo da etapa anterior é pago |
| Risco do fornecedor | Fica com o fornecedor e o Fisco | Passa a afetar o caixa do comprador |
| Crédito não liberado | Situação rara | Vira custo da mercadoria ou serviço |
O resultado é que a saúde fiscal de quem vende para você passa a ser uma variável do seu próprio fluxo de caixa.
Como surgem os atrasos de 33 e 63 dias
O atraso nasce do descompasso entre a data da compra e a data em que o fornecedor recolhe a CBS. Os dois cenários do estudo da Roit funcionam assim:
- Fluxo regular (cerca de 33 dias): um insumo faturado no início do mês tem a CBS recolhida pelo fornecedor apenas no vencimento da guia, no mês seguinte. Nesse intervalo, sua empresa já pagou a compra, mas ainda não pode abater o crédito.
- Fornecedor em atraso (até 63 dias ou mais): se o fornecedor não recolhe, parcela débitos ou atrasa a guia, o crédito fica retido até a regularização. Se ela nunca acontecer, o valor deixa de ser crédito e se torna custo.
Onde entra o split payment
O split payment (arts. 31 a 35 da LC 214/2025) divide o pagamento no momento da liquidação bancária: o fornecedor recebe o valor líquido e a parcela de CBS e IBS segue direto para o Fisco. Com o tributo recolhido na origem, o crédito do comprador é liberado praticamente no ato.
A implantação, porém, será gradual a partir de 2027, e nem toda operação passará por ele de imediato. Pagamentos em espécie, falhas sistêmicas e importações, por exemplo, ficam fora do mecanismo. Nesses casos, a alternativa prevista em lei é o próprio adquirente recolher o tributo para garantir o crédito, o que também exige caixa.
O que muda no capital de giro
Cada dia de crédito retido aumenta a Necessidade de Capital de Giro (NCG). A empresa paga o fornecedor, recolhe seus próprios débitos de CBS e só depois recupera o crédito; essa diferença precisa ser coberta com caixa próprio ou com crédito bancário, a juros de mercado.
| Cenário | Prazo para o crédito | Efeito no caixa | Como mitigar |
| Fornecedor recolhe em dia | Cerca de 33 dias | Atraso previsível | Alinhar o prazo médio de pagamento (PMP) |
| Fornecedor atrasa o recolhimento | Até 63 dias | Recurso bloqueado temporariamente | Exigir comprovação de pagamento ou usar split payment |
| Débito nunca regularizado | Indeterminado | Crédito vira custo | Revisão cadastral e substituição do fornecedor |
O efeito é maior em empresas com margens apertadas, compras concentradas em poucos fornecedores ou base de fornecedores com histórico de pendências fiscais. Nesses perfis, o tributo não recuperado pode exigir repasse de preço ou reduzir a rentabilidade.
Cronograma da transição
cronograma da reforma tributária · 2026 a 2033
2026 é o ano de teste; a partir de 2027 a CBS substitui PIS/COFINS e a regra de crédito condicionado ao pagamento passa a valer de fato. Por isso, o primeiro vencimento da CBS, no início de 2027, é o momento em que o efeito sobre o caixa aparece.
Como se preparar antes de janeiro de 2027
A preparação combina quatro frentes: fornecedores, contratos, finanças e sistemas. Use a lista abaixo como roteiro de trabalho com sua equipe e seu contador.
Fornecedores
- Incluir a regularidade fiscal como critério de homologação e cotação.
- Mapear fornecedores com parcelamentos recorrentes ou pendências cadastrais.
- Precificar o risco de crédito retido na comparação entre propostas.
Contratos
- Condicionar o pagamento da fatura à comprovação do recolhimento da CBS da operação.
- Ajustar o prazo médio de pagamento para acompanhar a liberação do crédito.
- Revisar contratos de longo prazo à luz do art. 47 da LC 214/2025.
Finanças
- Recalcular a NCG considerando de 33 a 63 dias de crédito retido.
- Projetar o fluxo de caixa com as datas reais de apropriação, não com as datas das notas.
- Negociar linhas de capital de giro antes que o aperto apareça.
Sistemas e processos
- Integrar compras, fiscal e tesouraria em um ERP preparado para CBS e IBS.
- Automatizar a conciliação para identificar, em tempo real, quais créditos já estão liberados.
- Acompanhar a regulamentação do split payment e testar o fluxo com bancos e meios de pagamento.
Perguntas frequentes
Por que o crédito da CBS não é liberado assim que a nota é emitida? Porque a LC 214/2025 adotou o critério financeiro: o crédito só é reconhecido depois que o tributo da etapa anterior é efetivamente pago.
O que acontece se meu fornecedor não recolher a CBS? O crédito fica retido e não pode ser abatido na apuração. Sua empresa paga mais tributo com caixa próprio até a regularização, ou recolhe o valor em nome do fornecedor para garantir o crédito.
O split payment resolve o problema? Em grande parte, sim, porque o tributo é recolhido no ato do pagamento. Mas a implantação é gradual e há operações que ficarão fora dele.
Conclusão: transforme a reforma em vantagem
A reforma tributária não é apenas uma troca de siglas: ela muda o momento em que o dinheiro entra e sai do seu caixa. Empresas que revisarem fornecedores, contratos e projeções financeiras agora entrarão em 2027 com previsibilidade; as demais podem descobrir o problema no primeiro vencimento da CBS.
A Inova Com Valor apoia empresas a mapear o impacto da reforma no capital de giro, revisar processos e preparar a gestão financeira para o novo modelo. Fale com nossos especialistas pelo WhatsApp (11) 99500-8876 e comece seu diagnóstico.

