Conformidade e ferramentas tecnológicas precisam caminhar lado a lado para que as empresas evitem créditos tributários retidos e prejuízos monetários causados por fornecedores em situação irregular a partir de janeiro.
Faltam menos de 90 dias para a Contribuição sobre Bens e Serviços (CBS) tomar o lugar do PIS e da Cofins e dar início à etapa concreta do novo regime de impostos incidentes sobre o consumo. Após um 2026 reservado aos ensaios, janeiro assinala o instante em que a transformação passa a afetar diretamente o caixa das organizações.
No formato recém-criado, o crédito fiscal do adquirente fica condicionado à quitação do tributo na fase anterior da cadeia produtiva.
Com esse desenho, a irregularidade deixa de representar somente um desafio de conformidade regulatória e passa a gerar perdas financeiras imediatas.
“Quem deixar para virar a chave na última hora vai enfrentar fricção nas vendas e abrir brechas de segurança”, afirma Murilo Cantarino, diretor Financeiro da Certta, companhia voltada à prevenção de fraudes e à checagem de identidade e documentos.
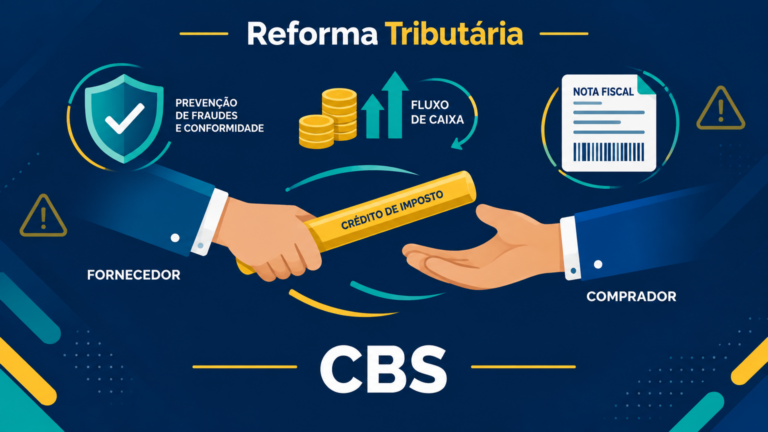
O novo regime opera como uma prova de revezamento: a empresa só faz jus ao crédito se o imposto tiver sido verdadeiramente recolhido na etapa precedente da cadeia de abastecimento.
Esse é o comando trazido pela Lei Complementar 214/2025, que regulamentou a Emenda Constitucional 132/2023 e instituiu o IBS (Imposto sobre Bens e Serviços) e a CBS (Contribuição sobre Bens e Serviços).
Ambiente propício a golpes
Na rotina prática, um vendedor fictício, desativado ou que emita documentos fiscais sem arcar com o tributo pode bastar para comprometer o crédito do comprador. “Saber se o fornecedor existe e opera de verdade deixa de ser só compliance e passa a ter impacto direto no caixa”, destaca Cantarino.
Por essa razão, ele acredita que a mudança manterá as equipes de combate a fraudes em estado de vigília até que os novos fluxos e rotinas se consolidem. “É uma mudança de cenário que coloca a identidade de quem compra e de quem vende no centro do sistema”, explica.
Toda grande transição tributária escancara vulnerabilidades e semeia incertezas: tributos inéditos entrando em vigor, antigos sendo retirados gradualmente, alterações nos procedimentos de checkout e na emissão de notas fiscais, além de novos cadastros e integrações de pagamento.
“Os fraudadores costumam se aproveitar justamente dessas fases de migração, quando os sistemas de regras ainda estão sendo calibrados e as pessoas ainda não sabem bem o que é normal”, alerta Cantarino. A ameaça pode se manifestar por duas vias. A primeira é o golpe direto, apoiado na confusão do momento.
“Uma cobrança ‘do novo imposto’ que chega por e-mail, por exemplo, pode parecer legítima para muita gente”, diz o diretor Financeiro. A segunda via mora dentro da própria cadeia, representada pelo fornecedor que não existe, não opera ou não recolhe o tributo.
É justamente por essas brechas que avançam esquemas que o país conhece de longa data. Empresas de fachada utilizadas para fabricar créditos fraudulentos de ICMS e PIS/Cofins já provocaram operações da Receita Federal e de fiscos estaduais, além de litígios que se estendem por anos. A novidade é o agravamento do risco: a higidez fiscal do fornecedor passa a interferir imediatamente no caixa de quem adquire.
Na visão de Ana Maciel, perita em inteligência fiscal da Systax, as empresas passarão a atuar como auditoras da própria cadeia de suprimentos, e quem aproveitar um crédito indevido pode responder solidariamente pela falha. “Se tiver na mão dele a responsabilidade de pagar o imposto para eu poder tomar o crédito, eu preciso começar a analisar o perfil desse fornecedor”, resume.
A especialista lembra que nem toda distorção decorre de má intenção. Ela já presenciou capa de celular classificada como estojo de óculos: NCMs (Nomenclatura Comum do Mercosul) distintas, tratamentos tributários diferentes e crédito equivocado para ambos os lados.
Converter essa atenção em atitude exige bases cadastrais higienizadas e permanentemente renovadas, com a classificação fiscal dos produtos e os códigos tributários revisitados. O obstáculo é o cronograma, já que, segundo Ana, iniciativas de saneamento e adaptação exigem de dois a seis meses de implantação.
Na avaliação da especialista, o ponto de partida está na tecnologia, com uma plataforma integrada capaz de lidar com o regime vigente e o novo de forma simultânea, conectada à emissão da nota fiscal. Na falta de uma solução adequada, não há como monitorar quais créditos são legítimos e em que momento aproveitá-los.
A revisão, contudo, transcende o campo tecnológico. Acordos com fornecedores e clientes precisam ser renegociados, e há ainda o desafio de capacitar equipes que, em certos casos, jamais lidaram com questões tributárias. “A reforma tirou um ponto da mesa do departamento fiscal e botou lá no CFO (diretor financeiro)”, diz Ana.
Quem cumprir o dever de casa sairá na dianteira. Ao dominar o mecanismo de crédito, a empresa pode transferir parcela da economia ao preço final ou elevar sua margem de lucro.